

Sumeria — Compte bancaire IA

- 16.15K Avis
- 4,4
- Téléchargements
- 5 000 000+
 Analyse par Appgk
Quand on découvre Sumeria, on peut facilement croire qu’il s’agit simplement d’une application pour consulter un compte bancaire. Après l’avoir utilisée, je la vois plutôt comme un espace financier qui cherche à réunir le suivi du budget, l’épargne et l’investissement dans une même expérience. C’est précisément ce qui la rend intéressante pour une personne qui veut commencer simplement, sans jongler entre plusieurs outils.
L’application est proposée gratuitement et développée par Lydia Solutions. Elle s’adresse à un large public, avec une classification PEGI 3, et fonctionne à partir d’Android 8.0. Sur le Play Store, elle affiche une moyenne de 4,4, avec plus de 83 000 évaluations et plus de 16 000 avis. Elle a déjà dépassé les 5 millions d’installations, ce qui donne une idée de sa présence auprès des utilisateurs.
Je préfère toutefois être clair dès le départ : Sumeria n’est pas forcément le meilleur choix pour quelqu’un qui veut uniquement une banque traditionnelle, avec une organisation très classique et des services très spécialisés. En revanche, si votre priorité est de mieux comprendre votre argent au quotidien et de commencer progressivement à structurer vos finances, son approche mérite vraiment d’être examinée.
Ce que l’on peut attendre de Sumeria au quotidien
La première impression est celle d’une application pensée pour rendre les sujets financiers moins intimidants. Le résumé affiché en magasin met en avant le budget, l’épargne et l’investissement, mais l’intérêt réel se trouve dans la manière dont ces thèmes peuvent s’enchaîner dans une même routine. Je peux commencer par observer mes dépenses, identifier ce qui revient souvent, puis décider d’une petite somme à mettre de côté au lieu de passer directement à une démarche complexe.
Cette progression est importante pour un débutant. Beaucoup d’applications financières donnent immédiatement une grande quantité d’informations, de catégories et de graphiques. Sumeria semble davantage adaptée à quelqu’un qui veut avancer par étapes. Elle peut servir à reprendre le contrôle après une période de dépenses mal suivies, à préparer un projet ou simplement à prendre l’habitude de regarder son argent avec plus de régularité.
Je trouve aussi pertinent que l’application ne limite pas son intérêt au suivi du compte. Le budget aide à regarder le présent, l’épargne donne une direction à court ou moyen terme, tandis que l’investissement introduit une réflexion plus longue. Ces trois sujets ne demandent pas la même prudence, et c’est justement là qu’il faut garder un regard personnel : une fonction disponible dans une application ne signifie pas qu’il faut l’utiliser immédiatement.
Pour une personne qui commence, je conseillerais de voir Sumeria comme un tableau de bord financier avant de la considérer comme un outil d’investissement. Le premier succès ne consiste pas à placer de l’argent. Il consiste plutôt à comprendre où l’on en est, à repérer une habitude de dépense et à choisir une action réaliste pour le mois suivant.
Nos actualités à lire ensuite
Voir toutes les actualités


À qui l’application convient le mieux
Je la recommande surtout aux personnes qui veulent une expérience plus accessible que celle d’une banque traditionnelle. Elle peut convenir à un jeune adulte qui apprend à gérer ses premiers revenus, à un salarié qui veut suivre ses dépenses récurrentes ou à quelqu’un qui souhaite séparer plus clairement l’argent destiné aux dépenses de celui réservé à un projet.
Elle peut également intéresser les utilisateurs qui ont déjà plusieurs habitudes financières dispersées. Dans ce cas, le bénéfice recherché n’est pas nécessairement une fonction spectaculaire, mais une vision plus cohérente. Regrouper les réflexions autour du budget, de l’épargne et de l’investissement peut éviter de prendre des décisions isolées, sans rapport avec ses objectifs réels.
Les meilleurs aspects de Sumeria — Compte bancaire IA
Points à retenir à propos de Sumeria — Compte bancaire IA
Je serais plus réservé pour une personne qui a besoin d’un accompagnement bancaire très personnalisé, d’une gestion patrimoniale poussée ou d’une présentation identique à celle d’une agence traditionnelle. Les utilisateurs qui aiment tout contrôler dans des tableaux détaillés risquent aussi de trouver l’approche trop guidée ou trop simplifiée selon leurs attentes.
Installer l’application et préparer un premier usage
La version actuelle est la 15.38.0. Une fois l’application installée sur un appareil compatible, je conseille de ne pas chercher à tout explorer immédiatement. Le meilleur départ consiste à prendre quelques minutes pour comprendre les écrans principaux et la logique générale : où consulter sa situation, où regarder le budget, et où trouver les espaces liés à l’épargne ou à l’investissement.
Cette première exploration évite une erreur fréquente : vouloir configurer toutes les possibilités avant de savoir ce dont on a réellement besoin. Pour une première utilisation, je commencerais par l’objectif le plus concret. Par exemple, si mon problème est de finir le mois sans visibilité, je m’intéresserais d’abord au budget. Si j’ai déjà une situation stable et un projet précis, l’épargne peut devenir le point de départ.
Je recommande aussi de garder ses justificatifs et informations financières à portée de main lorsque l’application demande une configuration liée au compte. Cela rend le parcours plus fluide et évite d’interrompre l’installation au milieu d’une étape importante. Pour un débutant, cette préparation est plus utile que de parcourir toutes les rubriques avant de commencer.
Le fait que l’application soit gratuite facilite l’essai, mais je ne confondrais pas gratuité et absence de décision. Dès qu’une application touche au compte bancaire, à l’épargne ou à l’investissement, il faut prendre le temps de lire les écrans de confirmation et de comprendre ce que l’on valide. Ce conseil vaut particulièrement pour les actions qui peuvent avoir une conséquence financière durable.
Le chemin vers une première réussite concrète
Pour moi, la première réussite avec Sumeria devrait être une décision simple et mesurable. Après l’installation, je regarderais la répartition de mes dépenses, puis je choisirais une seule catégorie à surveiller. Cela peut être les repas pris à l’extérieur, les achats impulsifs ou les abonnements oubliés. L’idée n’est pas de transformer toute sa vie financière en une journée, mais d’obtenir une information suffisamment claire pour agir.
Captures d’écran
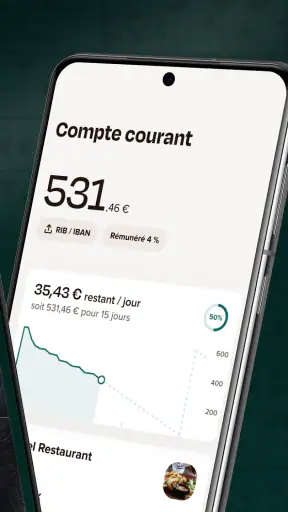
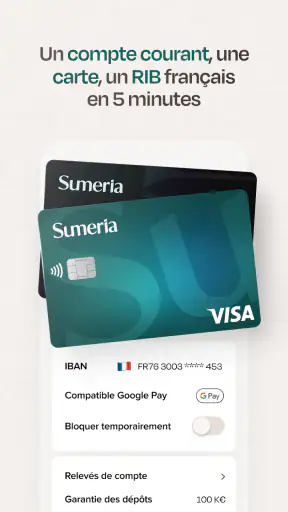
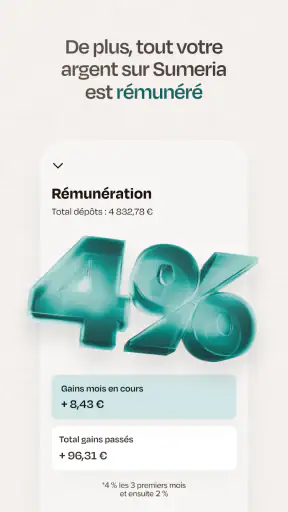
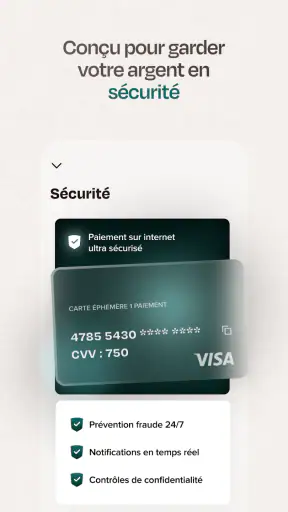
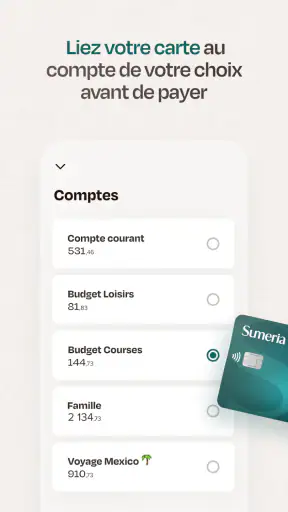
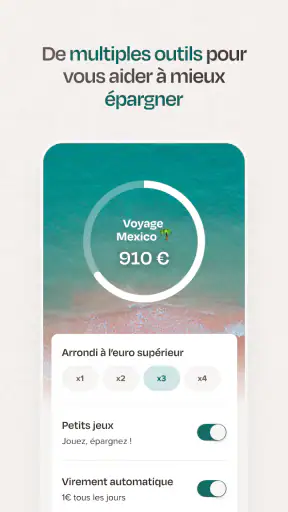
Imaginons une situation ordinaire : je reçois mon salaire, je paie mes charges et je constate que le solde diminue plus vite que prévu. Au lieu de simplement attendre la fin du mois, j’utilise l’application pour observer les sorties récentes. Je remarque alors que plusieurs petites dépenses se répètent. Mon action utile peut être de fixer une limite personnelle pour les semaines suivantes, puis de vérifier si cette décision change réellement la situation.
Ce scénario montre la force d’un outil financier bien utilisé : il transforme une impression vague en question précise. Je ne me demande plus seulement « où passe mon argent ? », mais « quelle habitude dois-je modifier maintenant ? ». C’est une différence importante pour un débutant, car elle rend le progrès visible sans exiger de connaissances techniques.
Une fois cette première observation faite, je pourrais créer une règle personnelle d’épargne. Elle doit rester suffisamment modeste pour être tenue dans le temps. Mettre de côté une somme trop ambitieuse dès le départ donne souvent une impression d’échec au premier imprévu. À l’inverse, une petite routine stable permet de vérifier si l’outil s’intègre vraiment à la vie quotidienne.
Le meilleur premier objectif n’est pas de tout automatiser : c’est de prendre une décision financière que l’on comprend et que l’on peut tenir.
Les détails qui demandent un peu de méthode
Le suivi du budget est utile, mais il ne remplace pas une interprétation personnelle. Une dépense exceptionnelle peut donner une image trompeuse d’un mois, tandis qu’une petite dépense répétée peut passer inaperçue si l’on ne regarde que le solde final. Je conseille donc de comparer les tendances avec son propre contexte plutôt que de réagir à une seule variation.
Autre point souvent sous-estimé : l’épargne doit être liée à un objectif. Épargner « au cas où » peut sembler raisonnable, mais une destination concrète aide à rester régulier. Une réserve pour une dépense prévue, un voyage ou un imprévu n’a pas la même logique qu’une somme destinée à un horizon plus long. Sumeria peut accompagner cette réflexion, mais c’est à l’utilisateur de définir la priorité.
L’investissement demande encore davantage de recul. Je ne passerais pas directement du suivi du budget à un placement simplement parce que la fonction est accessible dans la même application. Avant toute décision, il faut savoir quelle somme peut rester immobilisée, pendant combien de temps et quel niveau de variation on est prêt à accepter. Si ces réponses ne sont pas claires, rester sur le budget et l’épargne est une étape parfaitement valable.
Cette distinction constitue l’un des points forts de l’expérience, mais aussi une source possible de confusion. Une interface unifiée peut donner l’impression que toutes les actions sont équivalentes. Elles ne le sont pas. Consulter une dépense, mettre de l’argent de côté et investir impliquent des niveaux de risque et d’engagement différents.
Les confusions possibles pendant les premières semaines
La première confusion peut venir du vocabulaire. Budget, épargne et investissement sont proches dans une conversation courante, alors qu’ils répondent à des besoins différents. Le budget sert à organiser l’argent disponible, l’épargne vise généralement une réserve ou un projet, et l’investissement concerne une perspective plus longue avec des variations possibles. Garder cette séparation en tête rend les choix beaucoup plus simples.
Je conseille également de ne pas juger l’application uniquement sur la première ouverture. Une application financière devient utile quand on revient la consulter avec une question précise. Si je l’ouvre sans objectif, je risque de parcourir les écrans sans retenir quoi que ce soit. Si je l’ouvre pour vérifier une catégorie de dépenses ou contrôler une épargne prévue, l’expérience devient immédiatement plus concrète.
Les utilisateurs habitués à leur banque peuvent aussi se demander pourquoi changer leurs habitudes. La réponse dépend de leur problème. Si leur banque actuelle offre déjà un suivi clair, une épargne adaptée et une gestion qui leur convient, Sumeria n’apportera peut-être pas assez de différence pour justifier un changement. En revanche, si les informations sont difficiles à lire ou si le budget reste toujours abstrait, une application plus centrée sur l’usage quotidien peut être intéressante.
Il faut enfin éviter de considérer la note moyenne comme une garantie d’expérience identique pour tout le monde. Sumeria obtient une moyenne de 4,4 auprès de sa communauté d’évaluateurs, mais mes besoins peuvent être différents de ceux d’un autre utilisateur. Une personne qui cherche la simplicité ne jugera pas l’application avec les mêmes critères qu’un utilisateur expert qui veut des réglages très fins.
Comment aller plus loin sans perdre le contrôle
Après la première prise en main, je passerais à une routine courte. Une vérification régulière du budget peut suffire, à condition de la relier à une décision. Je regarderais les dépenses inhabituelles, les catégories qui évoluent et la progression de mon objectif d’épargne. Cette méthode évite de transformer l’application en une source de notifications ou de chiffres consultés machinalement.
Un usage plus avancé consiste à préparer ses décisions avant une période chargée. Avant les vacances, un déménagement ou une rentrée, je pourrais utiliser le suivi budgétaire pour estimer les dépenses qui arrivent et ajuster mon objectif d’épargne. L’intérêt n’est pas de prédire parfaitement le futur, mais de repérer assez tôt les tensions possibles.
Je trouve aussi utile de séparer les décisions réversibles des décisions difficiles à modifier. Examiner une dépense ou revoir un objectif budgétaire est généralement simple. En revanche, une décision d’investissement mérite une réflexion indépendante, avec une somme que l’on peut réellement laisser de côté. Cette règle personnelle protège contre l’envie de tester une fonction simplement par curiosité.
Pour quelqu’un qui utilise déjà une autre banque, Sumeria peut être envisagée comme un outil complémentaire au départ plutôt que comme un remplacement immédiat. Cela permet de vérifier si son approche du budget et de l’épargne correspond à vos habitudes. Si l’expérience devient naturellement utile, vous pourrez ensuite décider de la place que vous souhaitez lui donner.
Ce que j’apprécie, et ce qui peut freiner
J’apprécie la continuité entre les différents sujets financiers. On peut partir d’un problème très quotidien, comme une mauvaise visibilité sur les dépenses, puis évoluer vers une réflexion plus structurée sur l’épargne. Cette progression est plus rassurante qu’un outil qui présente l’investissement comme une première étape obligatoire.
La gratuité est également un avantage évident pour essayer l’application sans ajouter immédiatement un coût à son organisation financière. La compatibilité avec Android 8.0 élargit l’accès aux utilisateurs qui ne possèdent pas un appareil récent. Sa classification PEGI 3 confirme aussi qu’elle est présentée comme une application adaptée à un public très large, même si les décisions financières doivent toujours être prises avec maturité.
La principale limite, à mes yeux, vient du risque de simplification excessive. Une présentation claire aide à débuter, mais elle peut frustrer les utilisateurs qui veulent une analyse très détaillée ou des paramètres nombreux. De plus, réunir budget, épargne et investissement dans le même environnement peut encourager certains utilisateurs à aller trop vite vers des opérations qu’ils ne comprennent pas encore.
Je regretterais aussi une expérience qui pousserait à consulter l’application uniquement pour suivre des chiffres. La valeur de Sumeria dépend beaucoup de la discipline de l’utilisateur : il faut transformer les informations en décisions raisonnables. Aucun tableau de bord ne peut remplacer un objectif réaliste, une réserve adaptée et une compréhension des risques.
Mon avis pour une première utilisation
Après l’avoir examinée comme un utilisateur débutant, je vois Sumeria comme une porte d’entrée convaincante vers une gestion financière plus organisée. Elle est gratuite, disponible sur une base Android assez large et déjà adoptée par plus de 5 millions de personnes. La présence de Lydia Solutions et la version 15.38.0 donnent aussi l’image d’un produit suivi, sans que cela dispense de vérifier chaque étape importante par soi-même.
Je la conseillerais à quelqu’un qui veut commencer par comprendre son budget, puis construire une habitude d’épargne avant de réfléchir à l’investissement. Le parcours est particulièrement pertinent pour une personne qui se sent un peu perdue devant ses dépenses et qui préfère une approche progressive à des outils bancaires trop techniques.
Je conseillerais davantage de prudence à un utilisateur qui cherche une banque complète avec des besoins très spécialisés, ou à une personne qui veut investir rapidement sans prendre le temps d’évaluer son horizon et sa tolérance aux variations. Dans ces situations, une solution plus traditionnelle ou un accompagnement spécialisé peut être plus approprié.
En résumé, je commencerais par installer l’application, observer une période normale de dépenses, choisir une seule habitude à améliorer, puis définir un objectif d’épargne modeste. Ce chemin permet de juger Sumeria sur son utilité réelle plutôt que sur ses promesses. Si elle vous aide à prendre de meilleures décisions sans vous faire perdre le fil, elle peut devenir un compagnon financier pratique et durable.
Pour un premier pas dans la gestion du budget, Sumeria est surtout intéressante quand on l’utilise comme un guide de décision, pas comme une machine à faire des choix à votre place.
FAQ sur Sumeria — Compte bancaire IA
Qu’est-ce que Sumeria — Compte bancaire IA et à qui s’adresse cette application ?
Sumeria est une application bancaire mobile conçue pour gérer un compte courant depuis un smartphone. Elle s’adresse aux personnes qui souhaitent effectuer des paiements, consulter leurs opérations, envoyer de l’argent et suivre leur budget sans passer par une agence traditionnelle. Son positionnement met également en avant des fonctions basées sur l’intelligence artificielle, destinées à simplifier certaines recherches et interactions avec les services bancaires.
L’ouverture d’un compte Sumeria est-elle entièrement réalisée depuis l’application ?
Oui, l’inscription est principalement dématérialisée et se déroule directement dans l’application. Il faut généralement renseigner son identité, fournir les informations demandées et transmettre des justificatifs, notamment une pièce d’identité, afin de respecter les obligations réglementaires. Une vérification peut être nécessaire avant l’activation complète du compte. Les conditions d’éligibilité, les documents acceptés et les délais peuvent varier selon le profil de l’utilisateur.
Quelles opérations bancaires peut-on effectuer avec Sumeria ?
L’application permet de consulter le solde et l’historique des transactions, de réaliser des virements et de gérer les paiements associés au compte. Selon l’offre souscrite, l’utilisateur peut également disposer d’une carte bancaire, de fonctionnalités de paiement mobile, d’outils de suivi des dépenses et de services pratiques pour gérer son argent au quotidien. Il est conseillé de vérifier les limites, tarifs et conditions applicables avant toute utilisation.
Que signifie la présence de l’intelligence artificielle dans Sumeria ?
L’intelligence artificielle est présentée comme une aide pour interagir plus simplement avec les informations et services bancaires. Elle peut notamment contribuer à rechercher une opération, comprendre certaines dépenses ou obtenir des réponses plus rapidement dans l’application. Toutefois, elle ne remplace pas les informations contractuelles ni le support client. Pour une décision financière importante, il reste préférable de vérifier les détails directement dans les documents officiels.
Sumeria est-elle sûre et quels frais faut-il vérifier avant de l’utiliser ?
Comme pour toute application bancaire, la sécurité dépend à la fois des protections mises en place par le service et des habitudes de l’utilisateur : mot de passe robuste, téléphone protégé et vigilance face aux messages frauduleux sont indispensables. Avant l’ouverture d’un compte, il faut consulter la grille tarifaire concernant la carte, les retraits, les opérations à l’étranger, les incidents et les éventuels services optionnels, car les coûts peuvent dépendre de l’offre choisie.













